
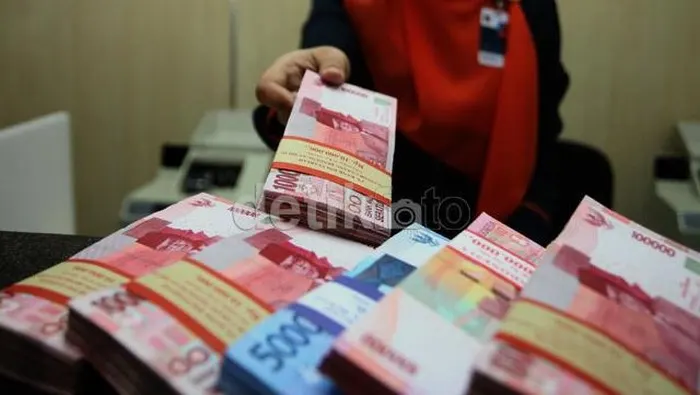
Kementerian Usaha Mikro Kecil dan Menengah (UMKM) mencatat realisasi penyaluran Kredit Usaha Rakyat (KUR) telah menembus angka Rp 219,62 triliun hingga 11 September 2026. Capaian ini disalurkan kepada sekitar 3,41 juta debitur di berbagai wilayah tanah air.
Sekretaris Kementerian UMKM Loto Srinaita Ginting memaparkan data tersebut dalam rapat dengar pendapat bersama Komisi VII DPR di Jakarta, Senin (14/9/2026). Hingga pertengahan September 2026, capaian penyaluran tersebut telah menyentuh 75,7 persen dari total target tahunan yang ditetapkan pemerintah sebesar Rp 290 triliun.
Penyaluran Sektor Produksi Melampaui Target
Dari total dana pembiayaan yang telah bergulir, porsi terbesar mengalir ke sektor produksi dengan nilai mencapai Rp 143,81 triliun. Angka ini mencakup 65,4 persen dari total pembiayaan yang terealisasi, sekaligus melampaui target alokasi sektor produksi yang sebelumnya dipatok di level 65 persen.
Menengok Mall Rongsok Depok, Surga Barang Bekas dan Benda Jadul
Skema kebijakan KUR 2026 juga dirancang untuk memperluas akses pembiayaan ke sektor-sektor strategis, termasuk pelaku ekonomi kreatif melalui opsi pemanfaatan kekayaan intelektual sebagai agunan tambahan. Di samping itu, suku bunga KUR dipatok sebesar 6 persen efektif per tahun untuk sektor produksi dan unit usaha yang berorientasi ekspor. Pemerintah turut memberikan pelonggaran batas frekuensi akad serta akumulasi pinjaman khusus bagi sektor produksi dan ekspor tersebut guna mendorong kapasitas usaha.
Tantangan Pembiayaan Perbankan bagi UMKM
Kendati capaian KUR menunjukkan laju positif, potret pembiayaan UMKM secara keseluruhan masih menghadapi tantangan struktural. Porsi kredit UMKM terhadap total portofolio kredit perbankan nasional tercatat mengalami penurunan bertahap, yakni dari 20,9 persen pada Januari 2023 menjadi 17 persen pada April 2026.
Kemenkop Kebut Operasionalisasi Koperasi Desa Merah Putih di Berbagai Daerah
Sejumlah kendala masih membayangi akses pelaku usaha kecil ke lembaga keuangan formal. Beberapa faktor utama yang menjadi penghambat mencakup rendahnya tingkat inklusi kredit perbankan, catatan riwayat kredit negatif dalam Sistem Layanan Informasi Keuangan (SLIK) yang menurunkan status kelayakan debitur, serta tingkat bunga kredit komersial perbankan umum untuk UMKM yang dinilai masih relatif lebih tinggi.


